Domain selbstbau-heizung.de kaufen?
Wir ziehen mit dem Projekt
selbstbau-heizung.de um.
Sind Sie am Kauf der Domain
selbstbau-heizung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain selbstbau-heizung.de kaufen?
Sind Schenkungen steuerpflichtig?
Sind Schenkungen steuerpflichtig? Ja, Schenkungen können unter bestimmten Umständen steuerpflichtig sein. In Deutschland unterliegen Schenkungen grundsätzlich der Schenkungssteuer, wenn sie einen bestimmten Freibetrag überschreiten. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Wenn der Freibetrag überschritten wird, muss der Beschenkte Schenkungssteuer zahlen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die bestimmte Schenkungen von der Steuerpflicht befreien können. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Sind Schenkungen Ausgleichspflichtig?
Sind Schenkungen Ausgleichspflichtig? Schenkungen können unter bestimmten Umständen ausgleichspflichtig sein, zum Beispiel wenn sie als Vorauszahlung auf das Erbe gedacht sind und dadurch die gesetzlichen Erbteile beeinträchtigt werden. Auch wenn eine Schenkung grob unangemessen ist oder der Schenker pflichtteilsberechtigte Angehörige übergangen hat, kann eine Ausgleichspflicht bestehen. Es ist wichtig, dass Schenkungen rechtzeitig und klar dokumentiert werden, um Streitigkeiten unter den Erben vorzubeugen. Im Zweifelsfall sollte man sich rechtzeitig rechtlichen Rat einholen, um mögliche Ausgleichsansprüche zu klären. **
Ähnliche Suchbegriffe für Schenkungen
Top-Angebote
Produkte zum Begriff Schenkungen:
-
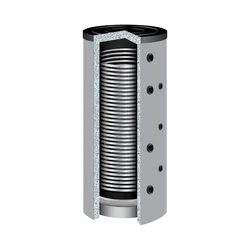
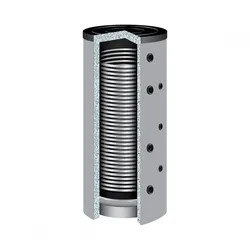
TWL Hochleistungs Pufferspeicher HLP-1000 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-1000 1000 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.2099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Membran Druckausdehnungsgefäße Heizung 35 bis 500 Liter inkl. Kappenventil HeizungsanlageMembran Druckausdehnungsgefäß MAGH 35-500 Liter In Membran-Druckbehältern sind die Medien Gas und Wasser durch eine Membrane getrennt. Diese hat die Aufgabe temperaturbedingte Volumenänderungen aufzunehmen, zu speichern, den Druckanstieg auf einen festgelegten Max.-Wert zu begrenzen und der Anlage bei sinkender Temperatur das aufgenommene Volumen wieder zuzuführen. • Einsatz in geschlossenen Heizungsanlagen nach DIN EN 12828 und Kältesystemen • Gefertigt nach Druckgeräterichtlinie 97/23/EG und EN 13831 • Mit EG-Baumusterzertifikat • Fest eingebaute Membrane • Wandhängende Ausführung: 35 und 50 Liter • mit Standring: ab 80 Liter Ab 200 l Inhalt: Spedition! Technische Daten: • Betriebstemperatur: -10 bis +110°C • Membranbelastung max.: +70°C • Farben: pulverbeschichtet, hochglänzend • Material Membrane: Zilan N • Lieferung erfolgt mit passenden Kappenventil KV.05 oder KV.10 Bis 100 Liter Anschluss 3/4", ab 150 Liter 1" Größe 35 50 80 100 150 200 250 300 400 500 Höhe (mm) 475 595 690 810 970 985 1230 1220 1550 1570 Durchm. (mm) 380 380 450 460 510 590 590 650 650 750 Gewicht (kg) 7,7 9,5 14,0 15,5 24,5 33,0 38,5 42,5 57,5 69,5 Vordruck (bar) 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 2,5 Druck max, (bar) 5,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 Temp. (°C) 100 100 100 100 100 100 100 100 100 100 Gewinde (Zoll) 3/4 3/4 3/4 3/4 1 1 1 1 1 199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wilbrand, Andreas: Natur-Volieren im SelbstbauNatur-Volieren im Selbstbau , Artgerechte Vogelhaltung für Sittiche und Prachtfinken , Wasserpumpen > Motorkühlung , Erscheinungsjahr: 20150811, Produktform: Leinen, Autoren: Wilbrand, Andreas, Seitenzahl/Blattzahl: 187, Fachschema: Vogel / Aufzucht, Erziehung, Pflege~Vogel, Fachkategorie: Tierwelt: Vögel und Vogelbeobachtung: Sachbuch~Handarbeit, Dekoration und Kunsthandwerk, Thema: Verstehen, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Vögel als Haustiere, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oertel Und Spoerer GmbH, Verlag: Oertel Und Spoerer GmbH, Verlag: Oertel u. Spörer, Länge: 218, Breite: 156, Höhe: 14, Gewicht: 465, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duden, Thomas: Software Defined Radio zum SelbstbauSoftware Defined Radio zum Selbstbau , Praktischer Einstieg mit Arduino, GnuRadio und FPGA , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Erscheinungsjahr: 20250113, Autoren: Duden, Thomas, Seitenzahl/Blattzahl: 324, Keyword: Arduino; FPGA; GnuRadio; SDR; Software Defined Radio, Fachschema: Elektronik / Hobby, Spiele, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 20, Gewicht: 688, Produktform: Klappenbroschur,44,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Schenkungen Zugewinn?
Schenkungen können grundsätzlich zum Zugewinn zählen, wenn sie während der Ehezeit erfolgen und nicht aus dem sogenannten Endvermögen stammen. Der Zugewinn ist ein Konzept des deutschen Familienrechts, das die während der Ehezeit erworbenen Vermögenszuwächse regelt. Schenkungen, die außerhalb der Ehezeit oder aus dem Endvermögen getätigt werden, sind in der Regel nicht relevant für den Zugewinnausgleich. Es ist jedoch wichtig, dass Schenkungen im Rahmen einer Scheidung oder bei der Berechnung des Zugewinnausgleichs offen gelegt werden, um eine gerechte Verteilung des Vermögens sicherzustellen. Letztendlich hängt die Frage, ob Schenkungen zum Zugewinn zählen, von den individuellen Umständen des Falls und den geltenden gesetzlichen Bestimmungen ab. **
-
Wie werden Schenkungen steuerlich behandelt? Ab welcher Höhe müssen Schenkungen versteuert werden?
Schenkungen sind steuerfrei bis zu einem bestimmten Freibetrag, der je nach Verwandtschaftsverhältnis variiert. Übersteigt die Schenkung diesen Freibetrag, muss der Beschenkte Schenkungssteuer zahlen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis. **
-
Können Erben Schenkungen zurückfordern?
Können Erben Schenkungen zurückfordern? Ja, grundsätzlich können Erben Schenkungen zurückfordern, wenn sie nachweisen können, dass die Schenkung zu Lebzeiten des Erblassers unangemessen war oder die gesetzlichen Pflichtteilsansprüche verletzt wurden. Dies kann beispielsweise der Fall sein, wenn die Schenkung dazu führte, dass der Pflichtteil der gesetzlichen Erben geschmälert wurde. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. **
-
Wann sind Schenkungen meldepflichtig?
Schenkungen sind in Deutschland meldepflichtig, wenn sie bestimmte Freibeträge überschreiten. Diese Freibeträge variieren je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Beispielsweise liegt der Freibetrag für Schenkungen zwischen Eltern und Kindern bei 400.000 Euro. Schenkungen müssen dem Finanzamt innerhalb von drei Monaten gemeldet werden. Wenn der Freibetrag überschritten wird, fällt Schenkungssteuer an. **

Welche Schenkungen sind Ausgleichspflichtig?
Welche Schenkungen sind Ausgleichspflichtig? Schenkungen zwischen Ehegatten oder eingetragenen Lebenspartnern sind grundsätzlich ausgleichspflichtig, wenn sie in einem Ehevertrag oder Partnerschaftsvertrag vereinbart wurden. Auch Schenkungen an Dritte können ausgleichspflichtig sein, wenn sie dazu dienen, den Pflichtteilsanspruch eines gesetzlichen Erben zu umgehen. Es ist wichtig zu beachten, dass Schenkungen, die innerhalb von 10 Jahren vor dem Tod des Schenkers erfolgen, unter Umständen dem Pflichtteil unterliegen. In solchen Fällen können die Erben einen Ausgleichsanspruch geltend machen. **
Wie prüft Sozialamt Schenkungen?
Das Sozialamt prüft Schenkungen, indem es die finanzielle Situation des Empfängers überprüft, um sicherzustellen, dass die Schenkung nicht dazu führt, dass die Person nicht mehr auf staatliche Unterstützung angewiesen ist. Es wird auch geprüft, ob die Schenkung angemessen und freiwillig war, um sicherzustellen, dass keine Umgehung von Sozialleistungen stattfindet. Das Sozialamt kann auch die Herkunft der Schenkung überprüfen, um sicherzustellen, dass sie legal und nicht durch betrügerische Mittel erlangt wurde. Zudem können Schenkungen, die innerhalb eines bestimmten Zeitraums vor dem Antrag auf Sozialleistungen erfolgt sind, genauer unter die Lupe genommen werden, um sicherzustellen, dass keine Vermögensverschiebung stattgefunden hat. **
Top-Angebote
Produkte zum Begriff Schenkungen:
-
TWL Hochleistungs Pufferspeicher HLP-500 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-500 500 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.1539,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TWL Hochleistungs Pufferspeicher HLP-800 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-800 800 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.1889,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TWL Hochleistungs Pufferspeicher HLP-1000 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-1000 1000 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.2099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Membran Druckausdehnungsgefäße Heizung 35 bis 500 Liter inkl. Kappenventil HeizungsanlageMembran Druckausdehnungsgefäß MAGH 35-500 Liter In Membran-Druckbehältern sind die Medien Gas und Wasser durch eine Membrane getrennt. Diese hat die Aufgabe temperaturbedingte Volumenänderungen aufzunehmen, zu speichern, den Druckanstieg auf einen festgelegten Max.-Wert zu begrenzen und der Anlage bei sinkender Temperatur das aufgenommene Volumen wieder zuzuführen. • Einsatz in geschlossenen Heizungsanlagen nach DIN EN 12828 und Kältesystemen • Gefertigt nach Druckgeräterichtlinie 97/23/EG und EN 13831 • Mit EG-Baumusterzertifikat • Fest eingebaute Membrane • Wandhängende Ausführung: 35 und 50 Liter • mit Standring: ab 80 Liter Ab 200 l Inhalt: Spedition! Technische Daten: • Betriebstemperatur: -10 bis +110°C • Membranbelastung max.: +70°C • Farben: pulverbeschichtet, hochglänzend • Material Membrane: Zilan N • Lieferung erfolgt mit passenden Kappenventil KV.05 oder KV.10 Bis 100 Liter Anschluss 3/4", ab 150 Liter 1" Größe 35 50 80 100 150 200 250 300 400 500 Höhe (mm) 475 595 690 810 970 985 1230 1220 1550 1570 Durchm. (mm) 380 380 450 460 510 590 590 650 650 750 Gewicht (kg) 7,7 9,5 14,0 15,5 24,5 33,0 38,5 42,5 57,5 69,5 Vordruck (bar) 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 2,5 Druck max, (bar) 5,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 Temp. (°C) 100 100 100 100 100 100 100 100 100 100 Gewinde (Zoll) 3/4 3/4 3/4 3/4 1 1 1 1 1 199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Schenkungen steuerpflichtig?
Sind Schenkungen steuerpflichtig? Ja, Schenkungen können unter bestimmten Umständen steuerpflichtig sein. In Deutschland unterliegen Schenkungen grundsätzlich der Schenkungssteuer, wenn sie einen bestimmten Freibetrag überschreiten. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Wenn der Freibetrag überschritten wird, muss der Beschenkte Schenkungssteuer zahlen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die bestimmte Schenkungen von der Steuerpflicht befreien können. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Sind Schenkungen Ausgleichspflichtig?
Sind Schenkungen Ausgleichspflichtig? Schenkungen können unter bestimmten Umständen ausgleichspflichtig sein, zum Beispiel wenn sie als Vorauszahlung auf das Erbe gedacht sind und dadurch die gesetzlichen Erbteile beeinträchtigt werden. Auch wenn eine Schenkung grob unangemessen ist oder der Schenker pflichtteilsberechtigte Angehörige übergangen hat, kann eine Ausgleichspflicht bestehen. Es ist wichtig, dass Schenkungen rechtzeitig und klar dokumentiert werden, um Streitigkeiten unter den Erben vorzubeugen. Im Zweifelsfall sollte man sich rechtzeitig rechtlichen Rat einholen, um mögliche Ausgleichsansprüche zu klären. **
-
Sind Schenkungen Zugewinn?
Schenkungen können grundsätzlich zum Zugewinn zählen, wenn sie während der Ehezeit erfolgen und nicht aus dem sogenannten Endvermögen stammen. Der Zugewinn ist ein Konzept des deutschen Familienrechts, das die während der Ehezeit erworbenen Vermögenszuwächse regelt. Schenkungen, die außerhalb der Ehezeit oder aus dem Endvermögen getätigt werden, sind in der Regel nicht relevant für den Zugewinnausgleich. Es ist jedoch wichtig, dass Schenkungen im Rahmen einer Scheidung oder bei der Berechnung des Zugewinnausgleichs offen gelegt werden, um eine gerechte Verteilung des Vermögens sicherzustellen. Letztendlich hängt die Frage, ob Schenkungen zum Zugewinn zählen, von den individuellen Umständen des Falls und den geltenden gesetzlichen Bestimmungen ab. **
-
Wie werden Schenkungen steuerlich behandelt? Ab welcher Höhe müssen Schenkungen versteuert werden?
Schenkungen sind steuerfrei bis zu einem bestimmten Freibetrag, der je nach Verwandtschaftsverhältnis variiert. Übersteigt die Schenkung diesen Freibetrag, muss der Beschenkte Schenkungssteuer zahlen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis. **
Ähnliche Suchbegriffe für Schenkungen
-
Wilbrand, Andreas: Natur-Volieren im SelbstbauNatur-Volieren im Selbstbau , Artgerechte Vogelhaltung für Sittiche und Prachtfinken , Wasserpumpen > Motorkühlung , Erscheinungsjahr: 20150811, Produktform: Leinen, Autoren: Wilbrand, Andreas, Seitenzahl/Blattzahl: 187, Fachschema: Vogel / Aufzucht, Erziehung, Pflege~Vogel, Fachkategorie: Tierwelt: Vögel und Vogelbeobachtung: Sachbuch~Handarbeit, Dekoration und Kunsthandwerk, Thema: Verstehen, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Vögel als Haustiere, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oertel Und Spoerer GmbH, Verlag: Oertel Und Spoerer GmbH, Verlag: Oertel u. Spörer, Länge: 218, Breite: 156, Höhe: 14, Gewicht: 465, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duden, Thomas: Software Defined Radio zum SelbstbauSoftware Defined Radio zum Selbstbau , Praktischer Einstieg mit Arduino, GnuRadio und FPGA , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Erscheinungsjahr: 20250113, Autoren: Duden, Thomas, Seitenzahl/Blattzahl: 324, Keyword: Arduino; FPGA; GnuRadio; SDR; Software Defined Radio, Fachschema: Elektronik / Hobby, Spiele, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 20, Gewicht: 688, Produktform: Klappenbroschur,44,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Membran Druckausdehnungsgefäße Heizung 35 bis 500 Liter inkl. Kappenventil HeizungsanlageMembran Druckausdehnungsgefäß MAGH 35-500 Liter In Membran-Druckbehältern sind die Medien Gas und Wasser durch eine Membrane getrennt. Diese hat die Aufgabe temperaturbedingte Volumenänderungen aufzunehmen, zu speichern, den Druckanstieg auf einen festgelegten Max.-Wert zu begrenzen und der Anlage bei sinkender Temperatur das aufgenommene Volumen wieder zuzuführen. • Einsatz in geschlossenen Heizungsanlagen nach DIN EN 12828 und Kältesystemen • Gefertigt nach Druckgeräterichtlinie 97/23/EG und EN 13831 • Mit EG-Baumusterzertifikat • Fest eingebaute Membrane • Wandhängende Ausführung: 35 und 50 Liter • mit Standring: ab 80 Liter Ab 200 l Inhalt: Spedition! Technische Daten: • Betriebstemperatur: -10 bis +110°C • Membranbelastung max.: +70°C • Farben: pulverbeschichtet, hochglänzend • Material Membrane: Zilan N • Lieferung erfolgt mit passenden Kappenventil KV.05 oder KV.10 Bis 100 Liter Anschluss 3/4", ab 150 Liter 1" Größe 35 50 80 100 150 200 250 300 400 500 Höhe (mm) 475 595 690 810 970 985 1230 1220 1550 1570 Durchm. (mm) 380 380 450 460 510 590 590 650 650 750 Gewicht (kg) 7,7 9,5 14,0 15,5 24,5 33,0 38,5 42,5 57,5 69,5 Vordruck (bar) 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 2,5 Druck max, (bar) 5,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 Temp. (°C) 100 100 100 100 100 100 100 100 100 100 Gewinde (Zoll) 3/4 3/4 3/4 3/4 1 1 1 1 1 1109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Membran Druckausdehnungsgefäße Heizung 35 bis 500 Liter inkl. Kappenventil HeizungsanlageMembran Druckausdehnungsgefäß MAGH 35-500 Liter In Membran-Druckbehältern sind die Medien Gas und Wasser durch eine Membrane getrennt. Diese hat die Aufgabe temperaturbedingte Volumenänderungen aufzunehmen, zu speichern, den Druckanstieg auf einen festgelegten Max.-Wert zu begrenzen und der Anlage bei sinkender Temperatur das aufgenommene Volumen wieder zuzuführen. • Einsatz in geschlossenen Heizungsanlagen nach DIN EN 12828 und Kältesystemen • Gefertigt nach Druckgeräterichtlinie 97/23/EG und EN 13831 • Mit EG-Baumusterzertifikat • Fest eingebaute Membrane • Wandhängende Ausführung: 35 und 50 Liter • mit Standring: ab 80 Liter Ab 200 l Inhalt: Spedition! Technische Daten: • Betriebstemperatur: -10 bis +110°C • Membranbelastung max.: +70°C • Farben: pulverbeschichtet, hochglänzend • Material Membrane: Zilan N • Lieferung erfolgt mit passenden Kappenventil KV.05 oder KV.10 Bis 100 Liter Anschluss 3/4", ab 150 Liter 1" Größe 35 50 80 100 150 200 250 300 400 500 Höhe (mm) 475 595 690 810 970 985 1230 1220 1550 1570 Durchm. (mm) 380 380 450 460 510 590 590 650 650 750 Gewicht (kg) 7,7 9,5 14,0 15,5 24,5 33,0 38,5 42,5 57,5 69,5 Vordruck (bar) 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 2,5 Druck max, (bar) 5,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 Temp. (°C) 100 100 100 100 100 100 100 100 100 100 Gewinde (Zoll) 3/4 3/4 3/4 3/4 1 1 1 1 1 1165,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Können Erben Schenkungen zurückfordern?
Können Erben Schenkungen zurückfordern? Ja, grundsätzlich können Erben Schenkungen zurückfordern, wenn sie nachweisen können, dass die Schenkung zu Lebzeiten des Erblassers unangemessen war oder die gesetzlichen Pflichtteilsansprüche verletzt wurden. Dies kann beispielsweise der Fall sein, wenn die Schenkung dazu führte, dass der Pflichtteil der gesetzlichen Erben geschmälert wurde. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. **
-
Wann sind Schenkungen meldepflichtig?
Schenkungen sind in Deutschland meldepflichtig, wenn sie bestimmte Freibeträge überschreiten. Diese Freibeträge variieren je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Beispielsweise liegt der Freibetrag für Schenkungen zwischen Eltern und Kindern bei 400.000 Euro. Schenkungen müssen dem Finanzamt innerhalb von drei Monaten gemeldet werden. Wenn der Freibetrag überschritten wird, fällt Schenkungssteuer an. **
-
Welche Schenkungen sind Ausgleichspflichtig?
Welche Schenkungen sind Ausgleichspflichtig? Schenkungen zwischen Ehegatten oder eingetragenen Lebenspartnern sind grundsätzlich ausgleichspflichtig, wenn sie in einem Ehevertrag oder Partnerschaftsvertrag vereinbart wurden. Auch Schenkungen an Dritte können ausgleichspflichtig sein, wenn sie dazu dienen, den Pflichtteilsanspruch eines gesetzlichen Erben zu umgehen. Es ist wichtig zu beachten, dass Schenkungen, die innerhalb von 10 Jahren vor dem Tod des Schenkers erfolgen, unter Umständen dem Pflichtteil unterliegen. In solchen Fällen können die Erben einen Ausgleichsanspruch geltend machen. **
-
Wie prüft Sozialamt Schenkungen?
Das Sozialamt prüft Schenkungen, indem es die finanzielle Situation des Empfängers überprüft, um sicherzustellen, dass die Schenkung nicht dazu führt, dass die Person nicht mehr auf staatliche Unterstützung angewiesen ist. Es wird auch geprüft, ob die Schenkung angemessen und freiwillig war, um sicherzustellen, dass keine Umgehung von Sozialleistungen stattfindet. Das Sozialamt kann auch die Herkunft der Schenkung überprüfen, um sicherzustellen, dass sie legal und nicht durch betrügerische Mittel erlangt wurde. Zudem können Schenkungen, die innerhalb eines bestimmten Zeitraums vor dem Antrag auf Sozialleistungen erfolgt sind, genauer unter die Lupe genommen werden, um sicherzustellen, dass keine Vermögensverschiebung stattgefunden hat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.