Domain selbstbau-heizung.de kaufen?
Wir ziehen mit dem Projekt
selbstbau-heizung.de um.
Sind Sie am Kauf der Domain
selbstbau-heizung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain selbstbau-heizung.de kaufen?
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
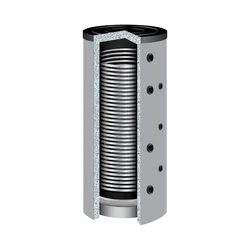
TWL Hochleistungs Pufferspeicher HLP-1000 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-1000 1000 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.2099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Membran Druckausdehnungsgefäße Heizung 35 bis 500 Liter inkl. Kappenventil HeizungsanlageMembran Druckausdehnungsgefäß MAGH 35-500 Liter In Membran-Druckbehältern sind die Medien Gas und Wasser durch eine Membrane getrennt. Diese hat die Aufgabe temperaturbedingte Volumenänderungen aufzunehmen, zu speichern, den Druckanstieg auf einen festgelegten Max.-Wert zu begrenzen und der Anlage bei sinkender Temperatur das aufgenommene Volumen wieder zuzuführen. • Einsatz in geschlossenen Heizungsanlagen nach DIN EN 12828 und Kältesystemen • Gefertigt nach Druckgeräterichtlinie 97/23/EG und EN 13831 • Mit EG-Baumusterzertifikat • Fest eingebaute Membrane • Wandhängende Ausführung: 35 und 50 Liter • mit Standring: ab 80 Liter Ab 200 l Inhalt: Spedition! Technische Daten: • Betriebstemperatur: -10 bis +110°C • Membranbelastung max.: +70°C • Farben: pulverbeschichtet, hochglänzend • Material Membrane: Zilan N • Lieferung erfolgt mit passenden Kappenventil KV.05 oder KV.10 Bis 100 Liter Anschluss 3/4", ab 150 Liter 1" Größe 35 50 80 100 150 200 250 300 400 500 Höhe (mm) 475 595 690 810 970 985 1230 1220 1550 1570 Durchm. (mm) 380 380 450 460 510 590 590 650 650 750 Gewicht (kg) 7,7 9,5 14,0 15,5 24,5 33,0 38,5 42,5 57,5 69,5 Vordruck (bar) 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 2,5 Druck max, (bar) 5,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 Temp. (°C) 100 100 100 100 100 100 100 100 100 100 Gewinde (Zoll) 3/4 3/4 3/4 3/4 1 1 1 1 1 199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wilbrand, Andreas: Natur-Volieren im SelbstbauNatur-Volieren im Selbstbau , Artgerechte Vogelhaltung für Sittiche und Prachtfinken , Wasserpumpen > Motorkühlung , Erscheinungsjahr: 20150811, Produktform: Leinen, Autoren: Wilbrand, Andreas, Seitenzahl/Blattzahl: 187, Fachschema: Vogel / Aufzucht, Erziehung, Pflege~Vogel, Fachkategorie: Tierwelt: Vögel und Vogelbeobachtung: Sachbuch~Handarbeit, Dekoration und Kunsthandwerk, Thema: Verstehen, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Vögel als Haustiere, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oertel Und Spoerer GmbH, Verlag: Oertel Und Spoerer GmbH, Verlag: Oertel u. Spörer, Länge: 218, Breite: 156, Höhe: 14, Gewicht: 465, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duden, Thomas: Software Defined Radio zum SelbstbauSoftware Defined Radio zum Selbstbau , Praktischer Einstieg mit Arduino, GnuRadio und FPGA , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Erscheinungsjahr: 20250113, Autoren: Duden, Thomas, Seitenzahl/Blattzahl: 324, Keyword: Arduino; FPGA; GnuRadio; SDR; Software Defined Radio, Fachschema: Elektronik / Hobby, Spiele, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 20, Gewicht: 688, Produktform: Klappenbroschur,44,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **

Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
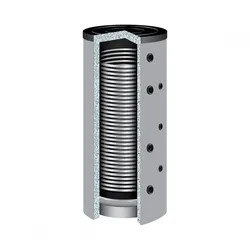
TWL Hochleistungs Pufferspeicher HLP-500 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-500 500 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.1539,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TWL Hochleistungs Pufferspeicher HLP-800 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-800 800 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.1889,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TWL Hochleistungs Pufferspeicher HLP-1000 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-1000 1000 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.2099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Membran Druckausdehnungsgefäße Heizung 35 bis 500 Liter inkl. Kappenventil HeizungsanlageMembran Druckausdehnungsgefäß MAGH 35-500 Liter In Membran-Druckbehältern sind die Medien Gas und Wasser durch eine Membrane getrennt. Diese hat die Aufgabe temperaturbedingte Volumenänderungen aufzunehmen, zu speichern, den Druckanstieg auf einen festgelegten Max.-Wert zu begrenzen und der Anlage bei sinkender Temperatur das aufgenommene Volumen wieder zuzuführen. • Einsatz in geschlossenen Heizungsanlagen nach DIN EN 12828 und Kältesystemen • Gefertigt nach Druckgeräterichtlinie 97/23/EG und EN 13831 • Mit EG-Baumusterzertifikat • Fest eingebaute Membrane • Wandhängende Ausführung: 35 und 50 Liter • mit Standring: ab 80 Liter Ab 200 l Inhalt: Spedition! Technische Daten: • Betriebstemperatur: -10 bis +110°C • Membranbelastung max.: +70°C • Farben: pulverbeschichtet, hochglänzend • Material Membrane: Zilan N • Lieferung erfolgt mit passenden Kappenventil KV.05 oder KV.10 Bis 100 Liter Anschluss 3/4", ab 150 Liter 1" Größe 35 50 80 100 150 200 250 300 400 500 Höhe (mm) 475 595 690 810 970 985 1230 1220 1550 1570 Durchm. (mm) 380 380 450 460 510 590 590 650 650 750 Gewicht (kg) 7,7 9,5 14,0 15,5 24,5 33,0 38,5 42,5 57,5 69,5 Vordruck (bar) 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 2,5 Druck max, (bar) 5,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 Temp. (°C) 100 100 100 100 100 100 100 100 100 100 Gewinde (Zoll) 3/4 3/4 3/4 3/4 1 1 1 1 1 199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
Ähnliche Suchbegriffe für Abschreibung
-
Wilbrand, Andreas: Natur-Volieren im SelbstbauNatur-Volieren im Selbstbau , Artgerechte Vogelhaltung für Sittiche und Prachtfinken , Wasserpumpen > Motorkühlung , Erscheinungsjahr: 20150811, Produktform: Leinen, Autoren: Wilbrand, Andreas, Seitenzahl/Blattzahl: 187, Fachschema: Vogel / Aufzucht, Erziehung, Pflege~Vogel, Fachkategorie: Tierwelt: Vögel und Vogelbeobachtung: Sachbuch~Handarbeit, Dekoration und Kunsthandwerk, Thema: Verstehen, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Vögel als Haustiere, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oertel Und Spoerer GmbH, Verlag: Oertel Und Spoerer GmbH, Verlag: Oertel u. Spörer, Länge: 218, Breite: 156, Höhe: 14, Gewicht: 465, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duden, Thomas: Software Defined Radio zum SelbstbauSoftware Defined Radio zum Selbstbau , Praktischer Einstieg mit Arduino, GnuRadio und FPGA , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Erscheinungsjahr: 20250113, Autoren: Duden, Thomas, Seitenzahl/Blattzahl: 324, Keyword: Arduino; FPGA; GnuRadio; SDR; Software Defined Radio, Fachschema: Elektronik / Hobby, Spiele, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 20, Gewicht: 688, Produktform: Klappenbroschur,44,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Membran Druckausdehnungsgefäße Heizung 35 bis 500 Liter inkl. Kappenventil HeizungsanlageMembran Druckausdehnungsgefäß MAGH 35-500 Liter In Membran-Druckbehältern sind die Medien Gas und Wasser durch eine Membrane getrennt. Diese hat die Aufgabe temperaturbedingte Volumenänderungen aufzunehmen, zu speichern, den Druckanstieg auf einen festgelegten Max.-Wert zu begrenzen und der Anlage bei sinkender Temperatur das aufgenommene Volumen wieder zuzuführen. • Einsatz in geschlossenen Heizungsanlagen nach DIN EN 12828 und Kältesystemen • Gefertigt nach Druckgeräterichtlinie 97/23/EG und EN 13831 • Mit EG-Baumusterzertifikat • Fest eingebaute Membrane • Wandhängende Ausführung: 35 und 50 Liter • mit Standring: ab 80 Liter Ab 200 l Inhalt: Spedition! Technische Daten: • Betriebstemperatur: -10 bis +110°C • Membranbelastung max.: +70°C • Farben: pulverbeschichtet, hochglänzend • Material Membrane: Zilan N • Lieferung erfolgt mit passenden Kappenventil KV.05 oder KV.10 Bis 100 Liter Anschluss 3/4", ab 150 Liter 1" Größe 35 50 80 100 150 200 250 300 400 500 Höhe (mm) 475 595 690 810 970 985 1230 1220 1550 1570 Durchm. (mm) 380 380 450 460 510 590 590 650 650 750 Gewicht (kg) 7,7 9,5 14,0 15,5 24,5 33,0 38,5 42,5 57,5 69,5 Vordruck (bar) 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 2,5 Druck max, (bar) 5,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 Temp. (°C) 100 100 100 100 100 100 100 100 100 100 Gewinde (Zoll) 3/4 3/4 3/4 3/4 1 1 1 1 1 1109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Membran Druckausdehnungsgefäße Heizung 35 bis 500 Liter inkl. Kappenventil HeizungsanlageMembran Druckausdehnungsgefäß MAGH 35-500 Liter In Membran-Druckbehältern sind die Medien Gas und Wasser durch eine Membrane getrennt. Diese hat die Aufgabe temperaturbedingte Volumenänderungen aufzunehmen, zu speichern, den Druckanstieg auf einen festgelegten Max.-Wert zu begrenzen und der Anlage bei sinkender Temperatur das aufgenommene Volumen wieder zuzuführen. • Einsatz in geschlossenen Heizungsanlagen nach DIN EN 12828 und Kältesystemen • Gefertigt nach Druckgeräterichtlinie 97/23/EG und EN 13831 • Mit EG-Baumusterzertifikat • Fest eingebaute Membrane • Wandhängende Ausführung: 35 und 50 Liter • mit Standring: ab 80 Liter Ab 200 l Inhalt: Spedition! Technische Daten: • Betriebstemperatur: -10 bis +110°C • Membranbelastung max.: +70°C • Farben: pulverbeschichtet, hochglänzend • Material Membrane: Zilan N • Lieferung erfolgt mit passenden Kappenventil KV.05 oder KV.10 Bis 100 Liter Anschluss 3/4", ab 150 Liter 1" Größe 35 50 80 100 150 200 250 300 400 500 Höhe (mm) 475 595 690 810 970 985 1230 1220 1550 1570 Durchm. (mm) 380 380 450 460 510 590 590 650 650 750 Gewicht (kg) 7,7 9,5 14,0 15,5 24,5 33,0 38,5 42,5 57,5 69,5 Vordruck (bar) 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 2,5 Druck max, (bar) 5,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 Temp. (°C) 100 100 100 100 100 100 100 100 100 100 Gewinde (Zoll) 3/4 3/4 3/4 3/4 1 1 1 1 1 1165,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.